





Aclaran sobre monto que solicitó la ASF como solicitud de información de más de 3 mil millones de pesos.
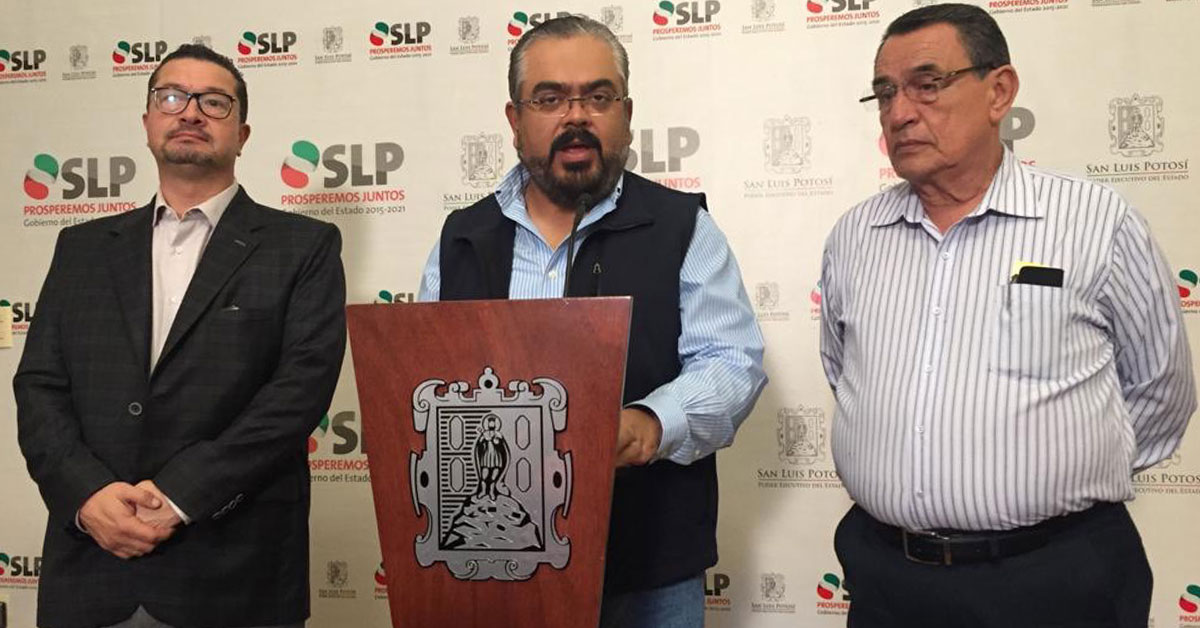
En rueda de prensa el contralor general del Estado, Gabriel Rosillo Iglesias, dio a conocer que tras el segundo informe parcial de las Cuentas Públicas 2018 que la Auditoria Superior de la Federación (ASF) entregó a la Cámara de Diputados federal se realizó una solicitud de información al Gobierno de San Luis Potosí por un monto de 3 mil 047 millones de pesos que fueron destinados al rubro de Ingresos de Libre Disposición.

Rosillo Iglesias, indicó que esta solicitud de información no es en sí una observación en la Cuenta Pública del Estado, por lo que no se debe interpretar que estos recursos que se emplearon en Organismos Públicos Descentralizados, Inversión Pública, Amortización de Deuda, Obligaciones Financieras y Gastos de Operación; hubiesen sido mal ejercidos por la administración estatal.
El funcionario, quien indicó que será la Secretaría de Finanzas la encargada de realizar el informe que solicitó la ASF, comentó que en el documento que el organismo auditor entregó a la Cámara baja, se señala que San Luis Potosí realizó una gestión razonable del cumplimiento de las disposiciones establecidas en la Ley de Disciplina Financiera de las entidades federativas y los municipios.
Agregó que las únicas observaciones que existen en el segundo informe parcial de las Cuentas Públicas 2018 de la entidad, están relacionadas con el Seguro Popular por un monto de 68 millones de pesos, el Fondo de Infraestructura Social por 63 millones, la sustitución del Hospital Central Ignacio Morones Prieto por 14.8 millones, además de Prospera con 189 mil pesos; montos que deberán ser solventados por las entes auditadas a la brevedad, ya que el informe final de la ASF se entregará en el mes de febrero del 2020.
Por último señaló que existen otros montos observados que corresponde a los municipios solventar, ya que son recursos que llegaron directamente a ellos vía fondos especializados.
Rosillo Iglesias, indicó que la administración estatal se ha distinguido por bajar al mínimo histórico el número de observaciones en las Cuentas Públicas, como ejemplo puso las observaciones del 2017 con tan sólo el 0.5% del total de los montos ejercidos.